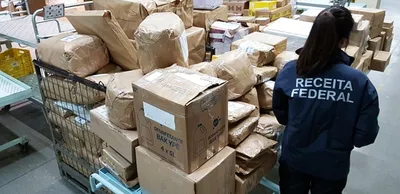
A Lei nº 15.502, de 10 de setembro de 2026, mudou o tratamento das compras internacionais de até US$ 50 feitas em plataformas certificadas no Programa Remessa Conforme. Desde maio, essas operações passaram a ter alíquota zero de Imposto de Importação. A alteração, porém, não restabeleceu simplesmente uma antiga isenção: o novo regime combina tributação, controle aduaneiro, exigências de conformidade e avaliação periódica dos efeitos econômicos, concorrenciais e fiscais.
O de minimis é o limite de valor a partir do qual uma operação pode receber tratamento aduaneiro diferenciado. Dependendo das regras de cada país, isso pode envolver redução ou eliminação de tributos, simplificação de declarações e procedimentos ou uma combinação dessas medidas. A definição do limite considera o custo de fiscalizar, classificar, valorar e arrecadar em cada remessa, além dos riscos de subfaturamento, fracionamento artificial e capacidade administrativa da aduana.
A Organização Mundial das Aduanas recomenda que os limites sejam definidos conforme as circunstâncias de cada país. O crescimento das plataformas digitais também modificou a escala das operações. Remessas antes ocasionais passaram a integrar um fluxo internacional massificado, o que exige mecanismos para diferenciar o comércio regular de práticas de descaminho.
Experiências internacionais
Na Argentina, o regime de pequenos envios por courier admite remessas de até US$ 3 mil, com uso de até cinco vezes por ano. Para operações de até US$ 400 de valor FOB, há isenção do direito de importação e da taxa de estatística, normalmente de 3% sobre o valor aduaneiro. O IVA e outros tributos internos continuam devidos quando aplicáveis. Acima de US$ 400, os tributos dispensados incidem sobre o excedente.
No Uruguai, desde 1º de maio de 2026, a franquia alcança US$ 800 por ano, em até três envios por pessoa física. O regime afasta tributos aduaneiros, mas, em regra, mantém o IVA. Fora da franquia, o sistema simplificado prevê tributação única de 60% do valor, com mínimo de US$ 20.
Nos Estados Unidos, a isenção administrativa de US$ 800 foi suspensa para remessas de todos os países a partir de 29 de agosto de 2025. Na União Europeia, a isenção de direitos para mercadorias de até 150 euros foi eliminada em 1º de julho de 2026. Até 1º de julho de 2028, aplica-se tarifa temporária de três euros por item às remessas de baixo valor importadas de fora do bloco.
Formação do regime brasileiro
O Decreto-Lei nº 1.804/1980 criou o Regime de Tributação Simplificada para remessas postais internacionais. Em 1991, a Lei nº 8.383/1991 autorizou o Ministério da Fazenda a estabelecer isenção do Imposto de Importação para remessas destinadas a pessoa física, até US$ 100. A Portaria MF nº 156/1999 fixou o limite em US$ 50 e exigiu que remetente e destinatário fossem pessoas físicas.
O Superior Tribunal de Justiça, no REsp nº 1.736.335/SC, reconheceu a validade da portaria. O tribunal considerou que US$ 100 era o teto autorizado pela lei, e não um valor mínimo obrigatório, e que a Administração poderia exigir que o remetente fosse pessoa física. Assim, uma remessa pessoal não se confunde automaticamente com uma compra intermediada por plataforma digital.
A Lei nº 14.902/2024 criou uma tabela legal para o regime. Desde 1º de agosto de 2024, compras de até US$ 50 em plataformas aderentes ao Remessa Conforme passaram a ter alíquota de 20% de Imposto de Importação. Entre US$ 50,01 e US$ 3 mil, a alíquota era de 60%, com dedução de US$ 20 do imposto calculado.
Em 12 de maio de 2026, a Medida Provisória nº 1.357 autorizou o Ministério da Fazenda a reduzir alíquotas conforme critérios de conformidade. Na mesma data, a Portaria MF nº 1.342 estabeleceu alíquota zero para compras de até US$ 50 feitas por pessoa física em plataformas certificadas. Para a faixa superior, permaneceu a alíquota de 60%, com dedução de US$ 30.
A Lei nº 15.502/2026 consolidou essa possibilidade e determinou que plataformas e operadores habilitados adotem mecanismos contra subfaturamento, fracionamento artificial e ocultação de remetente. Também instituiu avaliações periódicas dos efeitos do regime.
Impostos e reforma tributária
No Regime de Tributação Simplificada, o Imposto de Importação incide sobre o valor aduaneiro, que inclui bens, frete e seguro internacionais, quando existentes. O ICMS continua devido. Nas plataformas certificadas, os valores são informados e cobrados no momento da compra, antes da chegada da mercadoria.
IPI, PIS/Pasep-Importação e Cofins-Importação não são exigidos no regime. Na reforma tributária, a regra para CBS e IBS não concede uma desoneração própria às plataformas digitais. A legislação reserva o tratamento favorecido a remessas que já sejam isentas do Imposto de Importação, enviadas diretamente de uma pessoa física a outra e sem participação de plataforma.
A mesma legislação atribui o pagamento desses tributos ao fornecedor estrangeiro ou à plataforma, conforme a forma de intermediação da operação. Em 2026, porém, a CBS de 0,9% e o IBS de 0,1% são apurados apenas de modo informativo, com dispensa do recolhimento para os sujeitos passivos que cumpram ou estejam dispensados das obrigações acessórias. A incidência produzirá efeitos econômicos a partir de 2027.
A expansão das plataformas reduziu barreiras como custos logísticos, dificuldade de pagamento e falta de informação. Com isso, milhões de remessas pequenas passaram a representar um fluxo comercial relevante. O regime brasileiro procura responder a essa escala por meio de identificação do vendedor, dados antecipados, declaração prévia, transparência dos valores e gestão de riscos. A avaliação periódica prevista na Lei nº 15.502/2026 permite revisar os efeitos da política conforme o comércio digital se transforme.