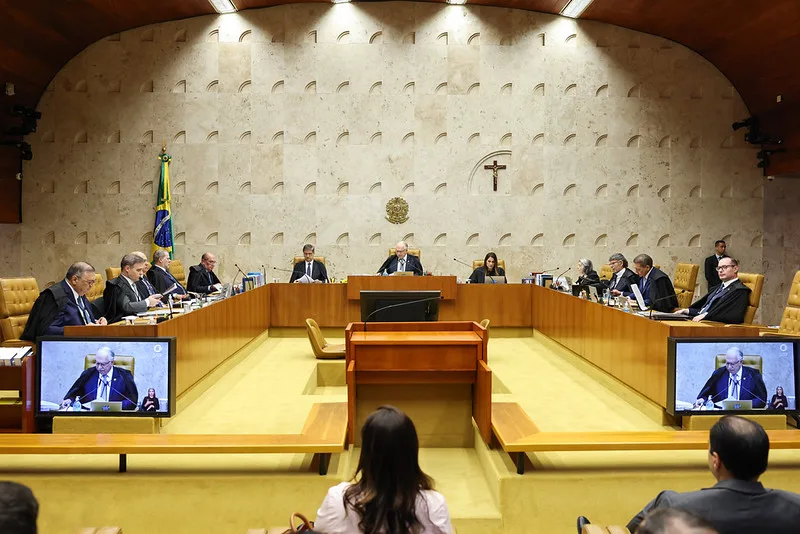
O Supremo Tribunal Federal retomou o debate sobre o controle da produção de bebidas no Mandado de Segurança 40.235. A discussão envolve a decisão do Tribunal de Contas da União que determinou o restabelecimento do Sistema de Controle de Produção de Bebidas (Sicobe), desativado em 2016.
Durante a análise do caso, o ministro Luiz Fux abriu uma divergência ao questionar a diferença entre a ampliação dos mecanismos de fiscalização sobre contribuintes e operações financeiras e a falta de acompanhamento direto da produção de bebidas. Para Fux, essa diferença pode contrariar a ideia de justiça tributária.
O Sicobe funcionou de 2009 a 2016 como instrumento de controle fiscal e quantitativo. O sistema permitia acompanhar a cadeia de produção e identificar quem produziu, quanto foi produzido e o destino de cada lote. Em 2024, o TCU determinou a retomada do mecanismo.
Atualmente, o acompanhamento da produção é feito pelo Bloco K, integrado à escrituração fiscal digital. O registro, porém, é declarado pelo próprio contribuinte. O TCU já apontou que esse modelo não substitui uma contagem efetiva da produção.
A discussão também foi relacionada à segurança do consumidor após a crise das intoxicações por metanol, em 2025. Nesse contexto, o controle da cadeia de produção, circulação e comercialização de bebidas passou a ser apresentado como uma questão que não se limita à fiscalização tributária.
O próprio TCU reconheceu que o Sicobe está desatualizado. Uma eventual solução, portanto, deverá considerar os avanços tecnológicos e manter a capacidade de verificar a produção real, ainda que por meio de outro sistema.
A questão central é a responsabilidade da Receita Federal na definição dos instrumentos de fiscalização. A autonomia administrativa para escolher esses mecanismos não afastaria a necessidade de conferir se as informações declaradas correspondem ao que sai das linhas de produção. O debate no STF trata, assim, do controle estatal, da segurança econômica e da proteção da sociedade.