O Supremo Tribunal Federal deverá definir se imóveis públicos usados por concessionárias de serviços públicos podem ser tributados com IPTU. A discussão envolve bens pertencentes à União, aos estados ou aos municípios, mantidos vinculados à prestação do serviço e, conforme o caso, sujeitos à reversão ao poder público ao fim da concessão.
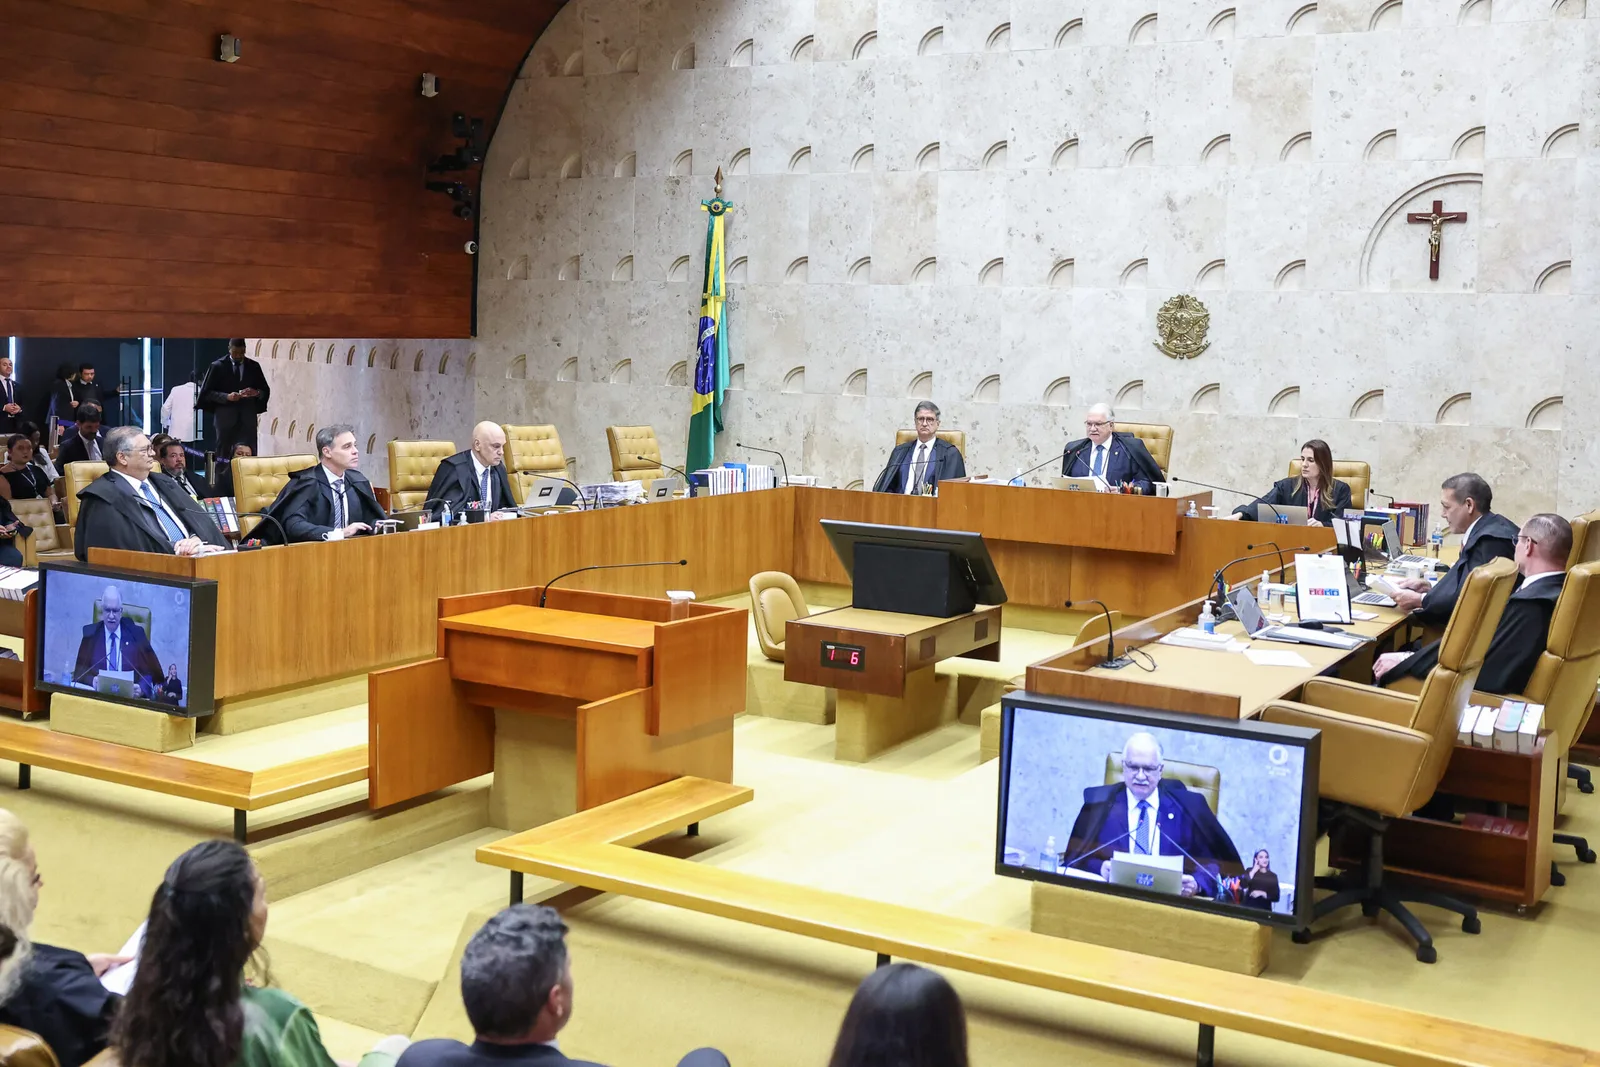
A controvérsia está relacionada a dois julgamentos de repercussão geral. O Tema nº 1.398, da Cemig, envolve uma sociedade de economia mista. O relator, ministro Dias Toffoli, votou pelo reconhecimento da imunidade quando os imóveis estão afetados à prestação de serviço público essencial e são reversíveis ao poder público. O julgamento foi destacado pelo ministro Flávio Dino e continua pendente no Plenário físico.
Já o Tema nº 1.297, da Ferrovia Centro-Atlântica, trata de uma concessionária com capital integralmente privado. A repercussão geral foi reconhecida em 08/04/2024, sob relatoria do ministro André Mendonça, mas o mérito ainda não foi julgado e não há pauta definida.
Critérios analisados pelo STF
A jurisprudência do tribunal considera a finalidade pública do imóvel, sua utilização em benefício de interesses privados e a existência de concorrência em condições potencialmente desiguais. Em precedentes envolvendo a Codesp e a Infraero, a imunidade foi reconhecida porque os bens permaneciam vinculados ao serviço público, sem distribuição de lucros a acionistas privados e sem concorrência capaz de afetar particulares sujeitos ao IPTU.
No Tema nº 437, conhecido como Barrafor, a imunidade foi afastada para imóvel público cedido a uma empresa privada no Aeroporto de Jacarepaguá/RJ. O bem era usado para exploração econômica, não estava afetado à prestação de serviço público e havia concorrentes instalados em imóveis particulares tributados.
O voto de Dias Toffoli no caso da Cemig diferencia essa situação dos imóveis usados na prestação de serviço público de energia elétrica. Para o relator, a negociação de ações em bolsa e a distribuição de lucros não afastam, isoladamente, a imunidade quando o imóvel permanece destinado ao serviço público e sujeito à reversão.
A tese proposta é restrita ao bem público. Não se trata de reconhecer imunidade genérica para a empresa ou para todas as suas atividades, mas de avaliar se o imóvel conserva a proteção constitucional por permanecer público, afetado ao serviço e reversível ao poder público.
Concessionárias privadas
O caso da Ferrovia Centro-Atlântica apresenta uma questão adicional. A empresa não integra a Administração Pública, distribui lucros e explora a atividade como companhia privada, embora esteja submetida às normas de Direito Público. Os imóveis ocupados pertencem à União, foram arrendados para a prestação do serviço ferroviário e estão vinculados à execução da concessão.
O julgamento deverá indicar se a natureza pública e a destinação do imóvel são suficientes para preservar a imunidade recíproca quando o serviço é explorado por uma concessionária integralmente privada e com finalidade lucrativa. A discussão se distingue do Tema nº 508, da Sabesp, que examinou se a própria empresa poderia ser beneficiária da imunidade.
Municípios já autuam concessionárias e lançam IPTU sobre imóveis públicos usados em aeroportos, portos, rodovias, ferrovias e outros ativos de infraestrutura. Também existem discussões administrativas e judiciais sobre a cobrança.
A eventual incidência do imposto pode gerar lançamentos relativos a exercícios anteriores ainda não alcançados pela decadência, além de multa e juros. Como as concessões utilizam grandes áreas, muitas vezes em regiões urbanas de elevado valor venal, o tributo pode representar custo recorrente e não previsto na modelagem econômico-financeira ou nas propostas dos leilões.
Nos contratos em vigor, a cobrança pode provocar discussões sobre a alocação do risco e o reequilíbrio econômico-financeiro. Em novas concessões, o IPTU poderá ser considerado na formação dos valores ofertados nos leilões e das tarifas. O resultado dos Temas nº 1.398 e nº 1.297 deverá indicar se o imposto passará a compor de forma definitiva o custo das concessões de infraestrutura no país.