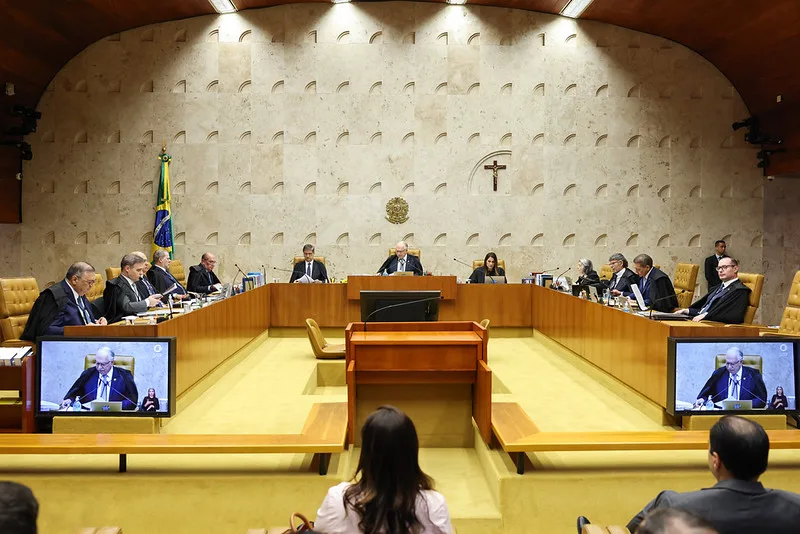
O pedido de vista do ministro Alexandre de Moraes interrompeu, em 16/9, o julgamento no Supremo Tribunal Federal sobre a cobrança de ITBI na transferência de imóveis para a integralização do capital social de empresas com atividade imobiliária predominante. Até a suspensão, cinco ministros haviam votado pelo reconhecimento da imunidade nessa situação.
O processo tramita no Recurso Extraordinário 1.495.108, sob o Tema 1.348 da repercussão geral. A discussão envolve empresas cuja atuação principal é a compra e venda, a locação ou o arrendamento mercantil de imóveis e a possibilidade de aplicação da proteção prevista na Constituição quando recebem bens ou direitos para formar seu capital.
O relator, Edson Fachin, foi acompanhado por André Mendonça, Nunes Marques, Luiz Fux e Cristiano Zanin. Gilmar Mendes e Flávio Dino apresentaram posição divergente. Fachin manteve o voto formulado na análise inicial do caso no Plenário virtual.
Distinção entre operações
Para Fachin, a Constituição separa a transferência de bens destinada à integralização do capital das operações de fusão, incorporação, cisão ou extinção de pessoa jurídica. Na interpretação do ministro, a ressalva do artigo 156, parágrafo 2º, inciso I, que autoriza a cobrança quando há atividade imobiliária predominante, alcança apenas o segundo conjunto de operações.
Assim, a atividade principal da empresa não afastaria, por si só, a imunidade quando o imóvel fosse transferido especificamente para a composição do capital social. O relator relacionou esse entendimento ao Tema 796, julgado em 2020, no qual o STF definiu que a imunidade não cobre a parcela do valor dos bens que ultrapasse o montante efetivamente destinado à integralização.
Fachin afirmou que a regra constitucional busca facilitar a capitalização das empresas, estimular a livre iniciativa e evitar que a tributação dificulte a formação e o desenvolvimento das sociedades empresárias. Também considerou que os artigos 36 e 37 do Código Tributário Nacional não foram recepcionados pela Constituição de 1988 na parte que condiciona a imunidade à inexistência de atividade imobiliária predominante.
Divergência e ressalva contra fraude
Cristiano Zanin acompanhou o relator, mas defendeu uma ressalva para impedir o uso de operações artificiais com o objetivo de evitar o pagamento do imposto. Pela proposta, os Fiscos municipais podem comprovar, em cada caso, simulação, fraude ou dissimulação na transferência do imóvel. Fachin incorporou essa ressalva à tese.
Gilmar Mendes e Flávio Dino defenderam a possibilidade de cobrança do ITBI quando a empresa adquirente tiver atividade imobiliária predominante. Dino entendeu que a ressalva constitucional alcança tanto a integralização de capital quanto fusão, incorporação, cisão ou extinção de pessoa jurídica. O ministro também considerou possíveis efeitos da ampliação da imunidade sobre as finanças municipais, incluindo perda de receitas e busca de compensação por meio de IPTU e ISS.
A análise será retomada após o pedido de vista de Alexandre de Moraes.