A atualização de créditos trabalhistas vencidos em 2022 e executados em 2026 pode passar por três regimes distintos, com índices, marcos temporais e critérios próprios. A indefinição está na composição do saldo quando termina a aplicação da Selic e começa a incidência do IPCA com a taxa legal.
Como as regras mudaram
Até 2020, os débitos trabalhistas eram corrigidos pela TR, com juros de 1% ao mês a partir do ajuizamento. Esse critério estava previsto no artigo 879, parágrafo 7º, da CLT e no artigo 39 da Lei 8.177, de 1991.
Em dezembro de 2020, ao julgar as ADCs 58 e 59, o Supremo Tribunal Federal declarou inconstitucional o uso da TR. Até que o Congresso legislasse sobre o tema, determinou a adoção dos critérios aplicados às condenações cíveis em geral: IPCA-E na fase pré-judicial e Selic na fase judicial. Após os embargos de declaração, a Selic passou a ser considerada desde o ajuizamento da ação.
A Lei 14.905, de 2024, alterou o Código Civil, estabeleceu o IPCA como índice de correção e criou a taxa legal, calculada pela Selic deduzida do IPCA, com piso zero. A norma não modificou a CLT.
Em 17 de outubro de 2024, a SDI-1 do Tribunal Superior do Trabalho definiu como a mudança seria aplicada aos processos trabalhistas, no julgamento do E-ED-RR-713-03.2010.5.04.0029, relatado pelo ministro Alexandre Agra Belmonte. A decisão foi publicada em 25 de outubro de 2024.
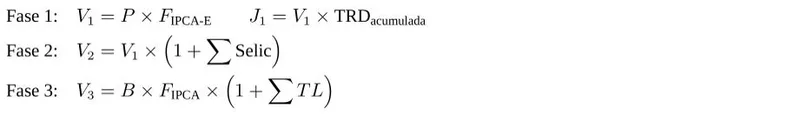
O entendimento passou a dividir a atualização em três períodos. Antes do processo, incidem o IPCA-E e os juros de mora previstos no artigo 39, caput, da Lei 8.177, correspondentes à TRD acumulada. Do ajuizamento até 29 de agosto de 2024, aplica-se apenas a Selic, que reúne correção e juros. A partir de 30 de agosto de 2024, entram o IPCA e a taxa legal, que pode ser zero quando a inflação supera a Selic. Isso ocorreu em março de 2025.
O ponto sem definição expressa
A controvérsia está na base que deve ser usada na terceira fase. A Selic inclui correção monetária e juros. Se o saldo formado até 29 de agosto de 2024 for tratado integralmente como novo principal, a taxa legal também incidirá sobre uma parcela que já contém juros. Outra interpretação separa essa parcela e permite apenas sua correção pelo IPCA. Há ainda a possibilidade de incluir os juros pré-judiciais no principal, submetendo-os à atualização nas etapas seguintes.
Nenhuma das decisões vinculantes mencionadas definiu expressamente essa transição. Por isso, as três leituras continuam sendo apresentadas como juridicamente defensáveis.
Exemplo de cálculo
O efeito da escolha aparece em um exemplo com um crédito de R$ 50.000,00, vencido em janeiro de 2022, e uma ação ajuizada em janeiro de 2023. O cálculo é feito em agosto de 2026.
Na primeira fase, entre janeiro de 2022 e janeiro de 2023, são considerados IPCA-E acumulado de 5% e TRD acumulada de 1,50%. Na segunda, do ajuizamento até 29 de agosto de 2024, a hipótese usa Selic acumulada de 20%, que acrescenta R$ 10.500,00 ao principal corrigido.
Na terceira fase, entre setembro de 2024 e agosto de 2026, são utilizadas as taxas legais divulgadas pelo Banco Central. A soma das 24 taxas mensais chega a 16,279894%, incluindo março de 2025, quando a taxa foi zero. Para a correção monetária, o exemplo considera IPCA acumulado de 10%.
Na primeira leitura, o saldo de R$ 63.000,00 passa a ser o novo principal, enquanto os juros pré-judiciais permanecem separados pelo valor nominal. Na segunda, os R$ 10.500,00 correspondentes à Selic recebem correção pelo IPCA, mas não a taxa legal, evitando a incidência de juros sobre juros. Na terceira, os juros pré-judiciais são incorporados ao principal corrigido antes da fase judicial e acompanham a atualização pela Selic, pelo IPCA e pela taxa legal.
A diferença entre a interpretação mais favorável ao devedor e a mais favorável ao credor é de R$ 2.301,56, ou 2,90% do crédito. Entre as duas primeiras leituras, a diferença é de R$ 1.880,33. Esse valor corresponde à taxa legal de 16,279894% sobre os R$ 11.550,00 da parcela relacionada à Selic corrigida. A diferença entre a primeira e a terceira leituras é de R$ 421,23 e corresponde à atualização dos juros pré-judiciais.
Divergência nas contas
O PJe-Calc, ferramenta oficial da Justiça do Trabalho, permite configurar essas escolhas. Quando as partes apresentam cálculos com parâmetros diferentes, o juiz pode receber resultados finais distintos sem que fique clara a premissa responsável pela diferença.
A decisão da SDI-1 tem forte efeito persuasivo, mas não resolveu expressamente a composição do saldo na passagem de 29 para 30 de agosto de 2024. Com isso, juízos de execução podem adotar critérios diferentes, e a discussão chega a agravos de petição.
Uma proposta apresentada para reduzir o problema é exigir que toda conta que atravesse 29 de agosto de 2024 seja acompanhada de memória segmentada em três blocos. O documento deveria indicar o índice de cada fase, a data de corte e a composição do saldo transferido, distinguindo principal corrigido, parcela da Selic e juros pré-judiciais.
A definição sobre a inclusão ou não da parcela da Selic na base da taxa legal também deveria aparecer de forma explícita. A uniformização definitiva, segundo a proposta, pode ocorrer por instrumentos do TST, como incidente de recursos repetitivos, orientação jurisprudencial ou instrução normativa sobre a parametrização do PJe-Calc.